LA BNP CONDAMNÉE À REMBOURSER 54.000 EUROS

Le non-remboursement des clients en cas de fraude bancaire est devenu quasi-systématique depuis la généralisation des systèmes d’authentification de paiement. Mais les choses pourraient changer.

La cour d’appel de Versailles a condamné le 28 mars la BNP Paribas à verser 54.000 euros à un client victime d’une arnaque. Une somme prélevée frauduleusement sur son compte par des escrocs se faisant passer pour sa conseillère bancaire, relate l’association de consommateurs UFC-Que Choisir.

Une arnaque bien ficelée puisque la victime a été contactée via un numéro d’appel identique à celui de sa vraie conseillère bancaire, enregistré dans son téléphone. De plus, les SMS d’authentification des virements bancaires s’affichaient à la suite des précédents messages envoyés par la banque.

Le client s’est rendu compte trop tard de la supercherie. Il a alors prévenu sa banquière et demandé un remboursement des sommes prélevées frauduleusement. Mais la BNP Paribas a refusé, l’accusant de « négligence grave ».

Des systèmes d’authentification loin d’être infaillibles
Un argument de plus en plus souvent avancé par les banques pour échapper à leur obligation légale de remboursement en cas d’opération frauduleuse. Selon elles, si un paiement ou virement a été validé par un SMS ou via l’application dans le cadre de l’authentification à double facteur, le client a commis une « négligence » et ne peut donc pas être remboursé.

Comme le note l’UFC-Que Choisir, cet argument laisse entendre que les dispositifs d’authentification renforcée des banques sont infaillibles. Or, plusieurs failles de sécurité ont été rapportées ces dernières années.

Cette décision de justice fera jurisprudence. Pour obtenir gain de cause, la victime avait conservé et fourni plusieurs éléments de preuves comme des captures d’écran des SMS et appels reçus de la part des escrocs. Il est donc conseillé d’en faire de même en cas de suspicion d’arnaque. De manière générale, il est judicieux de contacter soi-même son conseiller en cas de doute sur l’identité de son interlocuteur et d’inspecter régulièrement ses relevés de compte pour repérer tout mouvement suspect. En cas d’arnaque, contactez immédiatement votre conseiller.

Source: Pauline Dumonteil Journaliste BFM Tech
  • Mar, lun, 2023

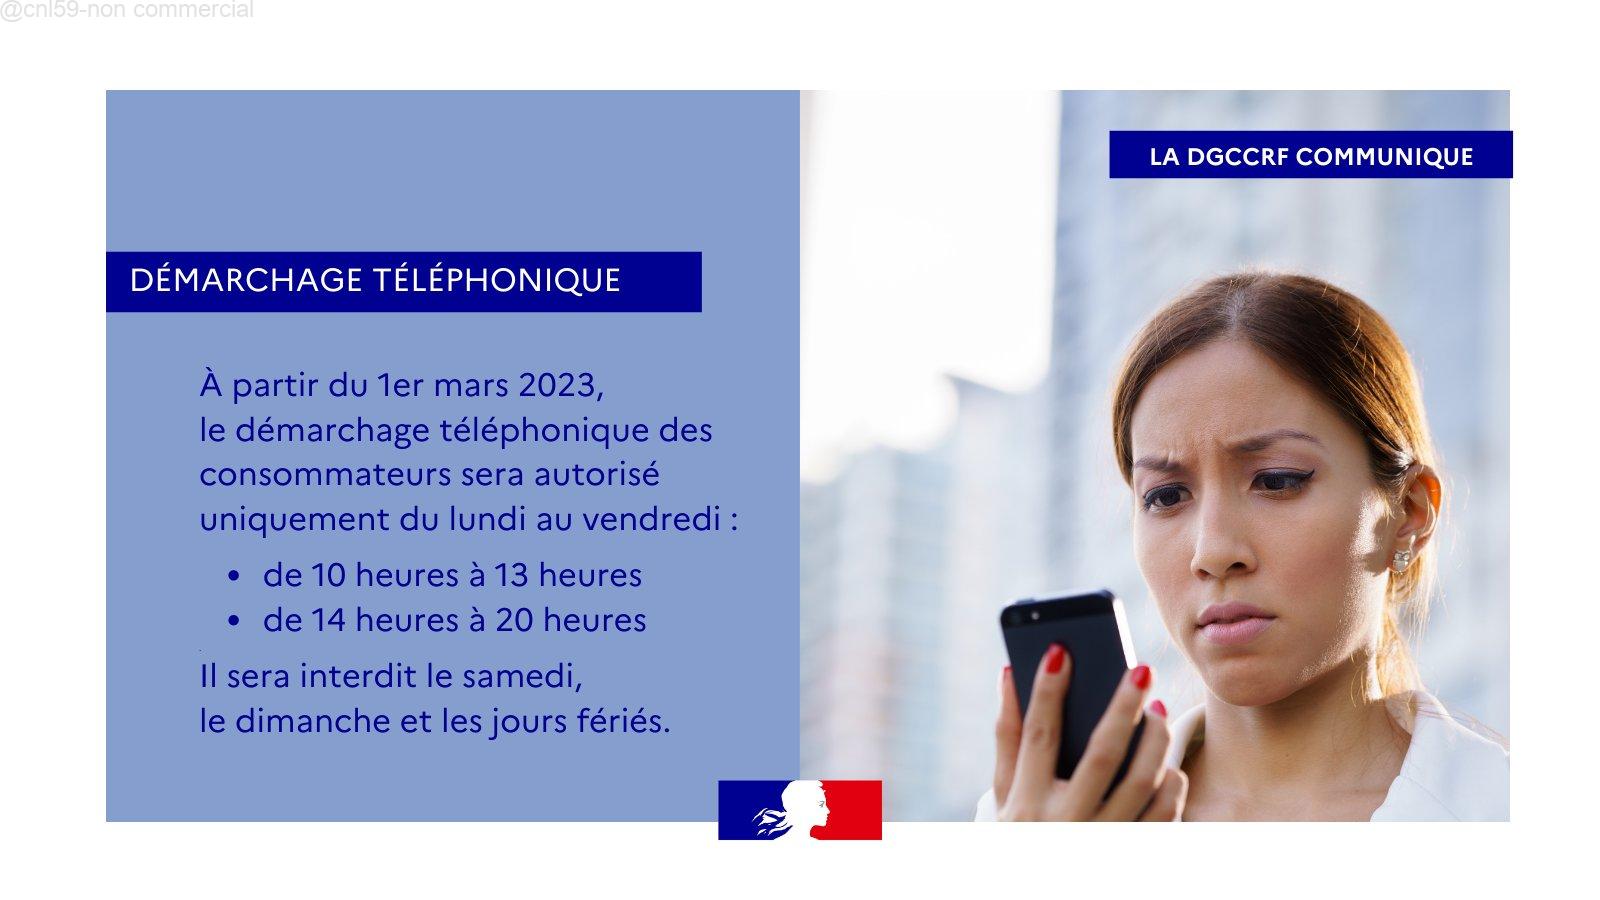
1er mars  : le démarchage commercial par téléphone interdit le week-end et les jours fériés

À partir du 1er mars 2023, le démarchage commercial par téléphone sera interdit le week-end et les jours fériés. Par ailleurs, les horaires autorisés en semaine seront encadrés : pas avant 10h le matin, pas après 20h le soir. Service-Public.fr vous informe sur les dispositions prévues par un décret qui encadre le démarchage téléphonique.

L’encadrement horaire concernera à la fois les personnes non inscrites sur la liste Bloctel (liste proposant l’inscription gratuite de son numéro pour s’opposer au démarchage) et celles inscrites mais qui sont sollicitées dans le cadre d’un contrat en cours. 

La restriction horaire ne s’appliquera pas aux consommateurs ayant donné leur consentement exprès et préalable pour être appelé, le professionnel devra pouvoir en justifier.

Par ailleurs, un consommateur ne pourra être appelé plus de 4 fois par mois par le même professionnel ou par une personne agissant pour son compte.

Enfin, si un consommateur refuse le démarchage lors du premier appel, le professionnel a l’obligation de s’abstenir de le contacter durant une période d’au moins 60 jours (2 mois) à compter du refus.

Source:

– UROC


  • Fév, ven, 2023

Garantie protection juridique : Un contrat peut en cacher un autre

Un litige avec un voisin, un commerçant, votre propriétaire ? La garantie protection juridique vise à vous aider dans vos procédures, mais en avez-vous une dans vos contrats sans le savoir ?

C’est pour donner aux particuliers le « droit au droit » et favoriser leur accès à la justice que les garanties protection juridique ont été conçues à l’origine. 

La garantie protection juridique est parfois comprise dans votre contrat auto ou habitation… Pour savoir si vous bénéficiez – peut-être sans le savoir- d’une telle garantie, en inclusion ou en option, reportez-vous à votre avis d’échéance annuel. Une ligne distincte doit apparaître sur votre relevé. Renseignez-vous également auprès de votre compagnie ou de votre mutuelle car chacune a mis en place une politique différente. 

Que vous déteniez déjà une garantie protection  juridique, en inclusion  ou en option , dans l’un de vos contrats auto et/ou  habitation, sachez que sa couverture se limite dans la plupart des cas à l’objet assuré, véhicule et/ou habitation. 

Vendue seule ou couplée à une assurance auto ou habitation, la garantie protection juridique conserve la même mission. Celle de vous accompagner de façon personnalisée dans la résolution de votre différend. En cas de litige, vous opposant à une personne, une entreprise ou une administration, un spécialiste du droit analyse votre situation, vous conseille sur la stratégie à adopter et prend en charge les démarches pour formaliser le préjudice et trouver un accord amiable avec la partie adverse. En l’absence de terrain d’entente trouvé ou possible, le dossier passe en phase judiciaire avec intervention d’un avocat .


Source:
– 60 millions de consommateurs, février 2023
  • Fév, jeu, 2023

Garantie de conformité : la pose du parquet n’est pas couverte

La pose d’un parquet nécessite des coupes et adaptations qui relèvent de la garantie décennale en cas de problème.

Contrairement à l’achat d’un parquet, un problème apparu suite à sa pose n’est pas couvert par la garantie des vices cachés. Dans ce cas, mieux vaut invoquer la garantie décennale ou la responsabilité de l’entreprise.

Bas du formulaire

Analyse de la Cour de cassation, 3e chambre civile du 12 octobre 2022, n° 20-17335.

Les faits

Un couple commande un parquet avec sa pose à une société. Après les travaux, les clients constatent des désordres et assignent l’entreprise sur le fondement de la garantie des vices cachés et sur celle de conformité. Leur demande est rejetée par les juges du fond : ces deux garanties ne sont pas applicables dans cette affaire, car l’accord conclu n’était pas un contrat de vente. Le couple saisit alors la Cour de cassation.

La solution

Les magistrats de la Haute Cour confirment ce que les premiers juges ont décidé. Ils rappellent qu’une commande nécessitant un « travail spécifique destiné à répondre à des besoins particuliers » est un contrat d’entreprise, et non un contrat de vente. La société avait fourni le parquet, mais comme le relève la Cour, sa mise en place constituait une part importante des travaux commandés, nécessitant des coupes et adaptations dans chaque pièce. Par conséquent, les clients ne pouvaient pas invoquer la garantie des vices cachés (art. 1641 du code civil), ni celle de délivrance (art. 1604 du même code) applicables uniquement en cas de vente. Ils avaient la possibilité d’invoquer la garantie décennale des constructeurs (art. 1792 du même code) et la responsabilité contractuelle de l’entreprise (art. 1217 du même code), ce qu’ils n’ont pas fait.


Source:
– UROC